Die Sicht des Verkäufers
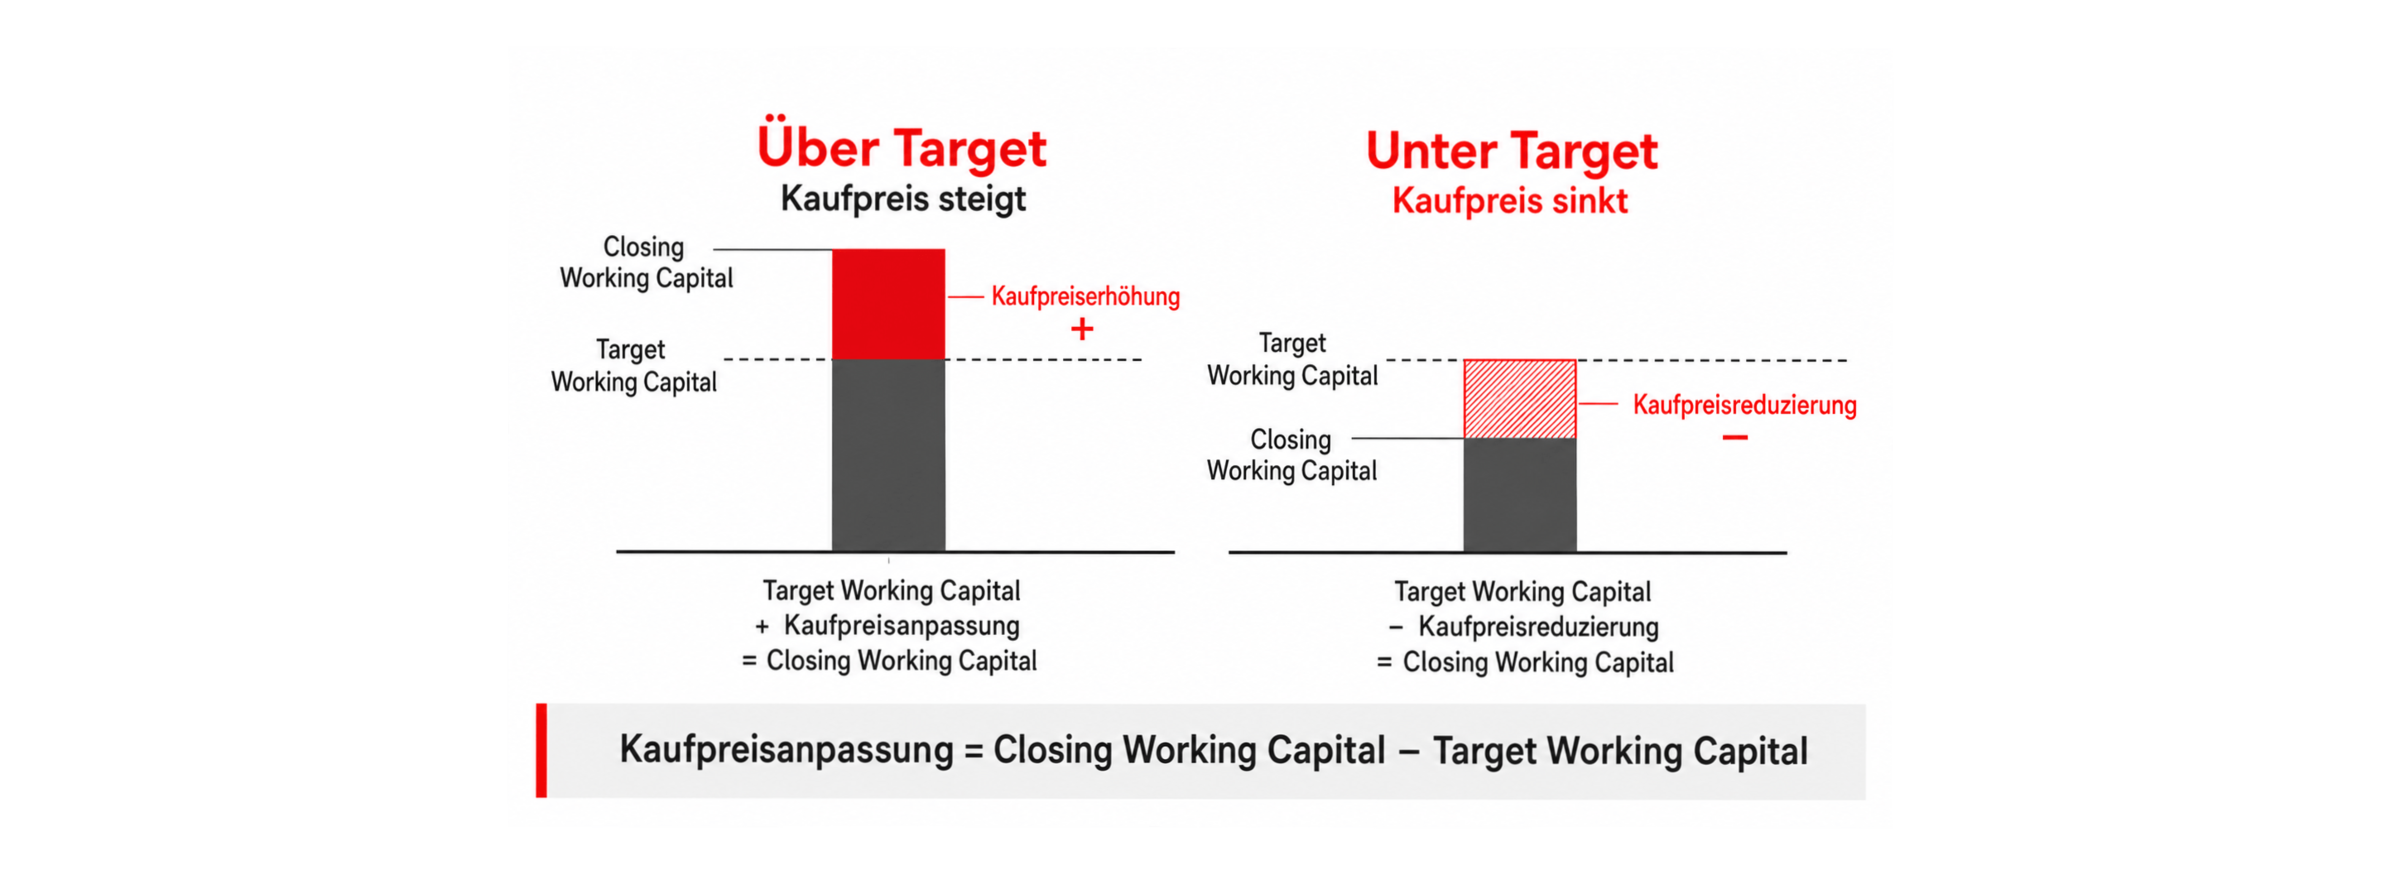
Aus Verkäufersicht soll das Target Working Capital möglichst niedrig sein: Je niedriger die Referenzgröße, desto größer ist die Wahrscheinlichkeit, dass das Working Capital zum Closing darüber liegt – und desto höher der Kaufpreis.
Typische Argumente:
- Referenzzeitraum mit niedrigem Bestand, etwa das Jahresende nach saisonalem Lagerabbau
- Ausschluss einzelner Monate als „Ausreißer“
- möglichst viele Positionen im Working Capital statt im Net Debt, denn dort wirken sie nur über die Abweichung vom Target Working Capital, im Net Debt in voller Höhe
Die Sicht des Käufers
Käufer streben ein hohes, robustes Target Working Capital an, das den tatsächlichen Kapitalbedarf abbildet. Ein auf einem einzelnen günstigen Stichtag basierendes Target Working Capital kann dazu führen, dass Käufer nach dem Closing zusätzliches Betriebskapital bereitstellen müssen, obwohl dieses wirtschaftlich bereits im Kaufpreis berücksichtigt wurde.
Typische Argumente:
- Durchschnitt über einen längeren Zeitraum, um Saisonalität und Stichtagseffekte zu glätten
- Herausnahme überfälliger oder zweifelhafter Forderungen und nicht mehr verkäuflicher Vorräte
- Behandlung von Lieferantenverbindlichkeiten weit über dem üblichen Zahlungsziel als Debt-like Item
Typische Streitpunkte in der Praxis
- Abgrenzung zum Net Debt bei erhaltenen Anzahlungen, ausstehenden Tantiemen oder passiven Rechnungsabgrenzungsposten
- Referenzzeitraum bei wachsendem oder rückläufigem Geschäft
- Normalisierung von Einmaleffekten wie Großaufträgen, Lieferengpässen oder Forderungsverkauf
- Konsistenz: Target Working Capital und Stichtagsbilanz müssen nach derselben Definition und denselben Bilanzierungsgrundsätzen ermittelt werden
Eine häufige Fehlerquelle ist die Doppelerfassung: Eine überfällige Verbindlichkeit, die als Debt-like Item in der Equity Bridge abgezogen wird, darf nicht zugleich im Working Capital verbleiben – sonst mindert sie den Kaufpreis zweimal.
Handlungsempfehlungen
- Käufer sollten sicherstellen, dass Target Working Capital- und Closing-Definition deckungsgleich sind und bereinigte Positionen eindeutig dem Net Debt oder dem Working Capital zugeordnet werden.
- Verkäufer sollten darauf achten, dass ein unterjährig steigender Kapitalbedarf nicht mit einem historischen Durchschnitt bestraft wird und operative Posten nicht als Schulden klassifiziert werden.
Fazit
Das Target Working Capital ist keine Rechengröße, sondern ein Verhandlungsergebnis und ein stiller Kaufpreishebel, der den Equity Value ebenso bewegt wie das Net Debt in der Equity Bridge. Entscheidend sind ein Referenzzeitraum, der die Saisonalität des Geschäfts abbildet, eine Definition, die Working Capital und Net Debt überschneidungsfrei trennt, und die konsequente Anwendung derselben Definition zum Closing.
Unsere erfahrenen Financial- und Tax-Experten aus dem TVA-Team unterstützen Käufer und Verkäufer bei der Working-Capital-Analyse – von der Normalisierung der historischen Werte über die Ableitung und Verhandlung des Target Working Capital bis hin zur Verankerung der Definition im Kaufvertrag.
Sprechen Sie uns an.